令和8年10月
Q:令和8年分の年末調整が近づいてきました。昨年の年末調整と比べて変わった点はありますか。
A:令和8年度税制改正により、所得税の基礎控除額が引上げられました。また、給与所得控除の最低保障額の引き上げ、扶養控除等の所得要件の改正、年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例、などがありましたので順番にご説明します。
- 基礎控除の引き上げ
次のとおり、合計所得金額に応じて、基礎控除額が引き上げられました。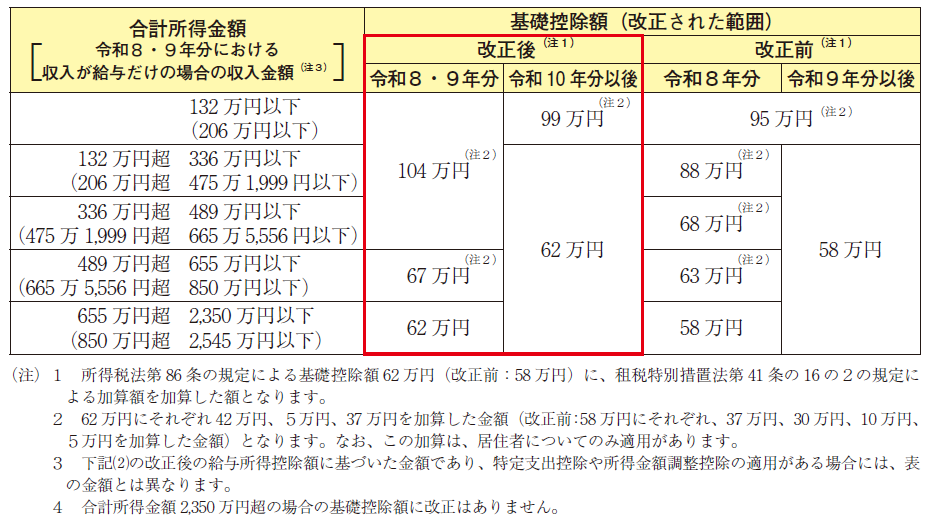
- 給与所得控除の最低保障額の引上げ
給与所得控除について、65万円の最低保障額が74万円に引き上げられました。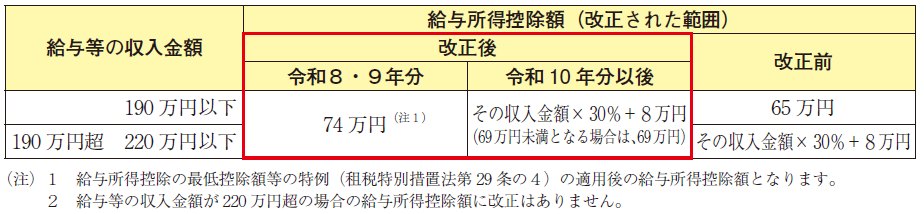
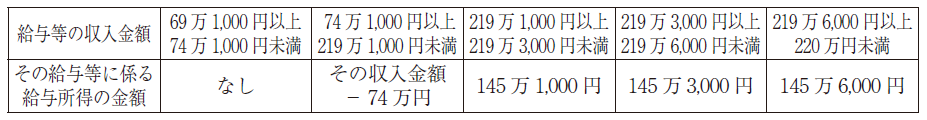
また、令和8、9年分の給与等の収入金額が69万1,000円以上220万円未満である場合には、その給与等に係る給与所得の金額については、上記の表にかかわらず、次の金額とすることとされました。
- 扶養親族等の所得要件の改正
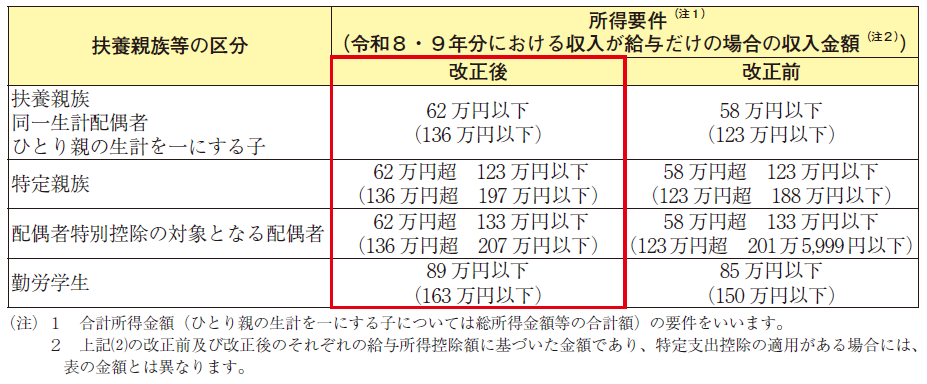
基礎控除の引上げに伴い、次の表のとおり、扶養控除等の対象となる扶養親族等の所得要件が改正されました。
また、給与所得控除の最低保障額の引上げに伴い、家内労働者等の事業所得等の所得計算の特例について、必要経費に算入する金額の最低保障額が69 万円(改正前:65 万円)に引き上げられました。
- 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例
新生命保険料に係る一般生命保険料控除について、年齢23 歳未満の扶養親族を有する場合の令和8・9年分の一般生命保険料控除の控除額は、次の表のとおり計算することとされました。
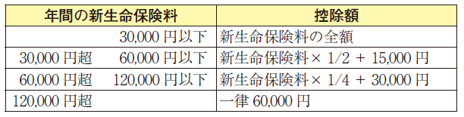
また、旧生命保険料及び上記の適用がある新生命保険料を支払った場合の令和8・9年分の一般生命保険料控除の適用限度額が6万円(改正前:4万円)とされました。
ただし、一般生命保険料控除、介護医療保険料控除及び個人年金保険料控除の合計適用限度額は、改正前と同様の12 万円となります。
国税庁HP「令和8年分年末調整のしかたⅠ昨年と比べて変わった点(基礎控除の引き上げ等)」
この内容は、令和8年9月末時点の情報に基づき記載しております。
詳しくは税理士法人髙木会計までお気軽にお問い合わせください。